Tras analizar los datos recogidos de 1.000 individuos mayores de 18 años que usan plataformas gratuitas dentro del territorio español, el estudio proporciona métricas de rendimiento y análisis de mercado de vital importancia para los equipos de estrategia de contenidos, publicidad, marketing, adquisiciones y programación. Por eso, GECA quiso aprovechar el marco de Iberseries & Platino Industria 2025 para presentar los resultados de este nuevo barómetro trimestral.
Hasta ahora sólo se tenía acceso a los estudios realizados fuera de nuestro territorio pero desde GECA consideran que el barómetro era ya necesario: “Con la evolución del mercado audiovisual es fundamental que entendamos lo que ocurre en las plataformas gratuitas”, asegura Rafael Herrera, director de negocio de GECA.
Enrique Lozano, director general de GECA, explicó por su parte que el valor estratégico del Barómetro FAST no es solo obtener las cifras de consumo. “Se trata de una herramienta clave para el análisis competitivo cualitativo y para desarrollar la monetización CTV, que está experimentando un crecimiento cada vez más relevante año tras año”, concluyó.
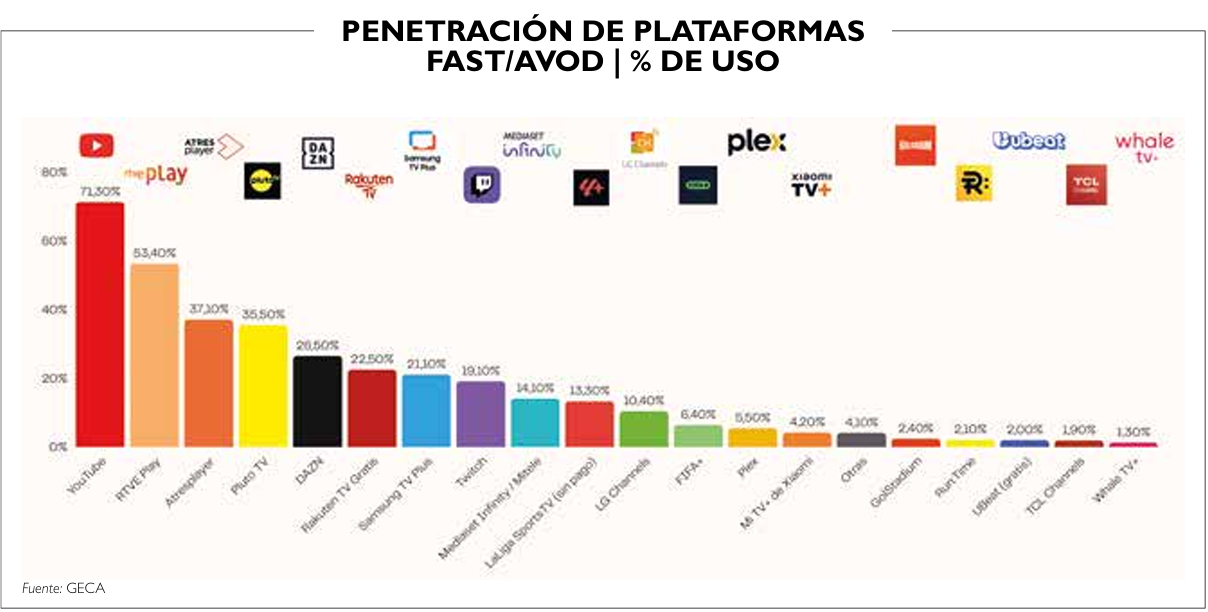
De todas las plataformas gratuitas, el 71% de los usuarios asegura usar YouTube, que domina la tabla seguida de RTVE Play con el 53,40% y Atresplayer con el 37,10%. Pluto se queda cerca del top 3 con un 35,50%. DAZN (26,50%), Rakuten (22,50%), Samsung TV Plus (21,10%), Twitch (19,10%), Mediaset In nity / Mitele (14.10%) y LaLiga SportsTV -sin pago- (13,30%) completan el top 10. Pluto sí entra en el top 3 al preguntar cuál es la plataforma preferente entre aquellos usuarios que usan más de una. YouTube sigue liderando con un 46,70%, RTVE Play es segunda con el 15,70% y Pluto entra con 7,30%, superando a Atresplayer que queda cuarta con el 6,60%.
Si miramos a los canales más vistos en plataformas FAST encontramos que el 38,5% de los usuarios declaran ver TVE, convirtiéndola en el canal líder. Un 30,2% ve el canal 24h y el 30,1% Teledeporte. RTVE La Revuelta y Somos Cine ocupan el cuarto y quinto puesto, con un 20,7% y 18,3% respectivamente. DAZN1 y DAZN F1 son los siguientes con 15% y 14,9%. En el puesto 8 entra Bob Esponja de Nickelodeon, el primer canal infantil en esta lista.
LO MÁS VISTO
Tras preguntar a los usuarios por los géneros que más desean ver en estas plataformas, la comedia se alza como el género de ficción que más interesa en las plataformas FAST, ya que el 48,69% de los usuarios espera encontrar contenido de este género. El 47,30% busca acción, el 43,30% crimen y misterio, el 38,40% ciencia cción y el 36,20% desea ver terror.
En cuanto a programas de entretenimiento, los porcentajes están más igualados. El 31,20% de los usuarios espera contenidos de viaje y turismo, el 30,80% busca noticias y actualidad, el 29% busca humor, el 27,80% contenido musical y el 27,10% busca contenido divulgativo o documental.
El 37,9% de los hombres prefiere contenido deportivo mientras que las mujeres prefieren contenido de viajes y turismo (32,51%). La preferencia para hombres continúa con un 34,44% optando por documentales o contenido divulgativo, un 33,66% noticias, el 29,96% viajes y un 29,57% opta por humor. El segundo contenido más visto entre las mujeres es el relacionado con cocina y gastronomía (30,04%), seguido de contenidos musicales (28,81%), True Crime (28,60%) y el humor cerrando el top 5 con 28,40%.
Donde no se aprecian preferencias es en la búsqueda de contenidos de reciente creación o contenidos de librería, ya que al 49% le gusta combinar ambos. El 33% prefiere contenido reciente y solo el 10% busca contenido clásico. Lo mismo ocurre en cuanto a la preferencia de productos nacionales o extranjeros. El 49% combina ambos mientras que el 33% prefiere lo nacional y un 10% da preferencia a lo internacional.
Los niños también ven plataformas gratuitas y entender lo que más ven puede ser muy útil en el mercado. El 17,10% de los menores de 12 años busca películas infantiles (17,10%), series animadas (15%) y el 10,50% canciones infantiles y karaoke. El 9% programas educativos y las series de imagen real para niños el 7%.
El barómetro destaca que más de la mitad de los usuarios de estas plataformas consumen contenidos en vivo (51,9%) y solo el 25,1% dice no ver nada en directo. Sin embargo, el 16,4% asegura que estaría interesado en hacerlo. Un 6,6% afirma que no sabía que estas plataformas ofrecían contenido en vivo.
PERFIL DE USUARIO
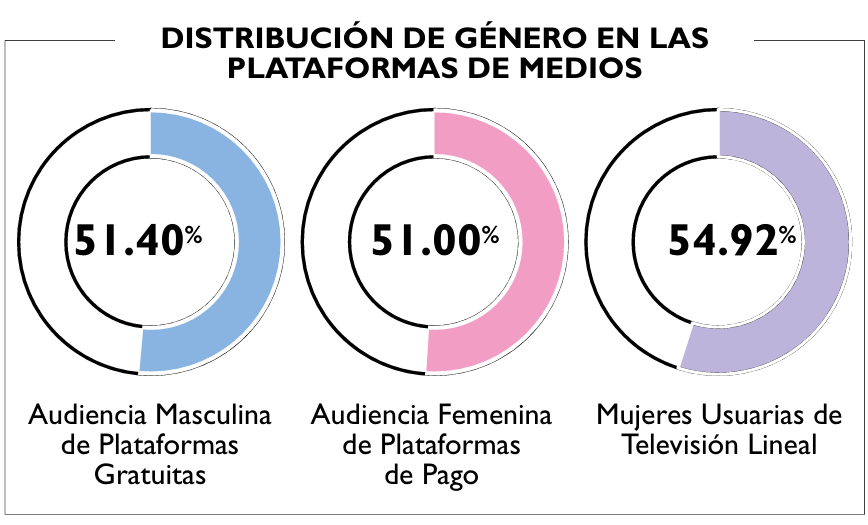
El público principal de las plataformas gratuitas es un 51,40% masculino, mientras que las mujeres son las que más ven plataformas de pago (51,00%). Ellas conforman también el mayor porcentaje de usuarios que ven la tv lineal (54,92%). El barómetro demuestra lo que se intuía con los datos de los otros estudios de GECA. Si el 67,08% de los mayores de 55 años ve T.V. lineal tan solo el 16,34% de los menores de 34 lo hace. Ahora bien, en ese mismo rango de edad, el 48,60% ve plataformas gratuitas. Los menores de 24 años suponen, de hecho, el 13,20%. Lo que demuestra el interés de la gente joven en las OTTs gratuitas.
La edad es también un factor importante a la hora de analizar cómo ven los usuarios el contenido de estas plataformas. El 70% de la generación Zeta consume plataformas fast a través del smarphone mientras que solo el 44,9% de los millenials lo hace. Otro dato a tener en cuenta es que la franja de 18 a 24 años es la única que prefiere canales temáticos por encima de programación variada, un 49,98% frente al 45,33%. Tan solo a un 16,93% de los usuarios les da igual.
Los jóvenes muestran mayor saturación publicitaria. En la franja más joven, entre 18 y 24 años, el 28,79% considera que la cantidad de publicidad es “muy excesiva” y el 48,48% la considera “un poco excesiva”, lo que supone que más del 77% de los usuarios menores de 24 opina que hay demasiada publicidad. En contraposición, a mayor edad, mejor percepción de la cantidad de publicidad. Por ejemplo, el 57,07% de los usuarios entre 45 y 54 años considera que hay demasiada. En los mayores de 55, por ejemplo, solo el 11,15% considera la publicidad “muy excesiva” frente al 28,79% en la franja entre 18 y 24.
Ahora bien, ¿es esta publicidad pertinente para los usuarios? Casi la mitad (49,2%) dice sentirse identificado con los anuncios mientras que un 32,30% dice no hacerlo. De hecho, el 38,60% asegura ponerse a hacer otras cosas cuando salta la publicidad pero la deja de fondo. El 32,30% cambia de canal y solo el 11% sigue viendo el contenido igual.
¿POR QUÉ VEN LAS PLATAFORMAS?
La razon induscutible de los usuarios para optar por estas plataformas es la gratuidad. El 45,50% opta por ellas porque “pueden acceder sin tener que pagar”. El 36% porque son fáciles de usar y el 31,80% las usa para ver contenidos clásicos. El 33,50% considera que ofrecen contenidos distintos a la TV y el 16,70% asegura usarlas porque encuentra contenido diferente a las plataformas de pago. El 22,60% porque vienen instaladas en su smart TV. El 48,8% en el caso de Samsung TV Plus y el 53,9% de LG Channels.
La variedad de contenidos es el atributo más valorado por los usuarios de Atresplayer, Mediaset infinity, LG Channels, Samsung TV Plus, Xiamoi, Rakuten, Plex, Pluto o YouTube. En Fifa, La Liga, Ubeat y ATCL Channels son los contenidos de gran calidad, mientras que en DAZN y RTVE Play es la exclusividad de contenidos. Para los usuarios de Golstadium es la facilidad de uso lo que hace que se decanten por la plataforma.
Este artículo ha sido publicado en el número de Tivù España de noviembre de 2025, que puedes descargar gratis o suscribirte para recibirlo.