Durante décadas, la existencia de una lengua común ha alimentado una idea aparentemente lógica: España e Iberoamérica forman un gran mercado audiovisual natural, con capacidad para compartir talento, contenidos, financiación y audiencias. La realidad actual es bastante más compleja. El español sigue siendo una ventaja competitiva indiscutible, pero ya no funciona por sí solo como mecanismo de integración industrial.
La transformación del mercado audiovisual ha cambiado las reglas. La irrupción de las plataformas globales, la consolidación de nuevos centros de producción en América Latina, los incentivos fiscales, la disponibilidad de financiación europea y la búsqueda de mercados internacionales han reducido el papel de España como intermediario necesario entre Europa y Latinoamérica. El idioma abre puertas, pero cada vez determina menos quién termina financiando, produciendo, distribuyendo y explotando un contenido.
Los datos de producción ayudan a entender la dimensión del cambio. España pasó de producir 322 largometrajes en 2022 a 376 en 2024, según las estadísticas del Ministerio de Cultura. De los 376 títulos de 2024, 289 fueron producciones íntegramente españolas y 87 coproducciones internacionales. El crecimiento es significativo, pero no significa que España esté orientando ese volumen de producción prioritariamente hacia América Latina. En 2022, las 72 coproducciones internacionales españolas tuvieron como socios destacados a Francia y Argentina. Francia fue socio en 11 coproducciones bipartitas y Argentina, en siete; también aparecen otros socios europeos y latinoamericanos, como Italia y Perú.
La fotografía, por tanto, no permite hablar de una sustitución de Iberoamérica por Europa, pero sí de una estructura de financiación mucho más diversificada, en la que Europa ocupa una posición central.
EL IDIOMA COMÚN NO ES SUFICIENTE
El español mantiene ventajas evidentes. Permite compartir guiones, biblias de series, tratamientos y documentación de producción sin los costes y tiempos asociados a una traducción entre lenguas diferentes. También facilita la comunicación durante los rodajes, la movilidad de profesionales y la incorporación de intérpretes de diferentes países a una misma producción.
Pero esa ventaja se concentra sobre todo en las fases creativas y de producción. Cuando llega el momento de comercializar un título, aparecen de nuevo las fronteras. Cada territorio tiene sus propios servicios audiovisuales, sistemas de financiación, incentivos fiscales, regulaciones, hábitos de consumo y estructuras de distribución.
Compartir idioma tampoco significa compartir audiencia de forma automática. El público puede reconocer perfectamente el español de otro país y, al mismo tiempo, percibir diferencias culturales, de acento, referencias o códigos narrativos que condicionen la recepción de una producción.
La paradoja es que el español permite que una producción viaje sin necesidad de cambiar de idioma, pero no garantiza que encuentre comprador, financiación o audiencia. Esa diferencia resulta fundamental para entender la transformación del mercado.
Durante la etapa de televisión lineal, nuestro país desempeñó en muchos casos un papel relevante como puerta de entrada de contenidos latinoamericanos hacia Europa. La estructura industrial, la proximidad cultural y la existencia de empresas con capacidad de distribución internacional reforzaban esa posición.
El streaming ha alterado profundamente ese circuito. Netflix, Prime Video, Disney +, Max y el resto de grandes plataformas han desarrollado operaciones directamente en mercados latinoamericanos. México, Brasil, Argentina y Colombia cuentan con importantes ecosistemas de producción y talento, y las plataformas pueden contratar directamente en esos territorios, financiar proyectos locales y distribuirlos globalmente.
El productor latinoamericano ya no necesita necesariamente pasar por España para acceder a una plataforma internacional. Del mismo modo, una producción española puede viajar directamente a Latinoamérica a través de una plataforma global sin que exista una cadena tradicional de intermediarios.
Esto no significa que España haya dejado de ser un socio relevante. Significa que ha dejado de ser imprescindible. La diferencia es sustancial. El idioma sigue generando oportunidades de colaboración, pero ya no determina la arquitectura de la industria.
EUROPA GANA PESO
Mientras se debilita la función tradicional de España como puente, el país ha reforzado su integración en el mercado audiovisual europeo. El crecimiento de la producción española se ha producido en paralelo a una política pública destinada a convertir España en un polo internacional de producción. El Spain Audiovisual Hub ha canalizado recursos europeos y nacionales para reforzar financiación, infraestructuras, digitalización y competitividad. La segunda fase del Spain Audiovisual Hub cuenta con 1.712 millones de euros en instrumentos financieros destinados a reforzar la consolidación del sector y su capacidad de competir en el mercado global.
El propio informe oficial del Spain Audiovisual Hub señala que entre 2021 y 2023 la disponibilidad de producciones españolas en las principales plataformas de streaming aumentó un 22 %. También señala que la producción de largometrajes alcanzó los 376 títulos en 2024, la cifra más elevada del periodo 2013-2024. Hay, además, un elemento adicional importante: producir más no significa necesariamente producir mejor ni generar mayor rentabilidad. El coste medio de los largometrajes españoles se situó en 2,8 millones de euros en 2024, mientras el volumen de producción alcanzó máximos históricos.
En ese sentido, la evolución de RTVE ofrece una fotografía especialmente interesante. José Pastor, director de Cine y Ficción de RTVE, asumió el cargo con una estrategia que incluía una apuesta firme por la producción independiente y las coproducciones con televisiones públicas europeas. Pero eso no supone un abandono de Iberoamérica. En septiembre de 2024, RTVE informó de que, entre los proyectos cinematográficos aprobados ese año, 14 eran coproducciones con países europeos y nueve con países latinoamericanos. La propia corporación presentó las coproducciones como una herramienta de internacionalización del cine español y señaló expresamente el interés por las cinematografías latinoamericanas.
Además, la Corporación contempla entre sus criterios de apoyo tanto las colaboraciones con radiotelevisiones públicas europeas como las producciones iberoamericanas desarrolladas bajo régimen de coproducción oficial europea. La cuestión, por tanto, no es que España haya dejado de mirar hacia Iberoamérica. Es que ahora dispone de muchas más alternativas para internacionalizar su producción.
La demanda ya no se concentra en el mundo hispanohablante. De hecho, es cierto que algunas producciones españolas tienen éxito en América Latina, pero muchas encuentran una audiencia extraordinaria en mercados que no comparten idioma. El éxito internacional de títulos españoles ha demostrado que la barrera lingüística puede ser compensada por una fuerte propuesta narrativa, una producción competitiva y una distribución global.
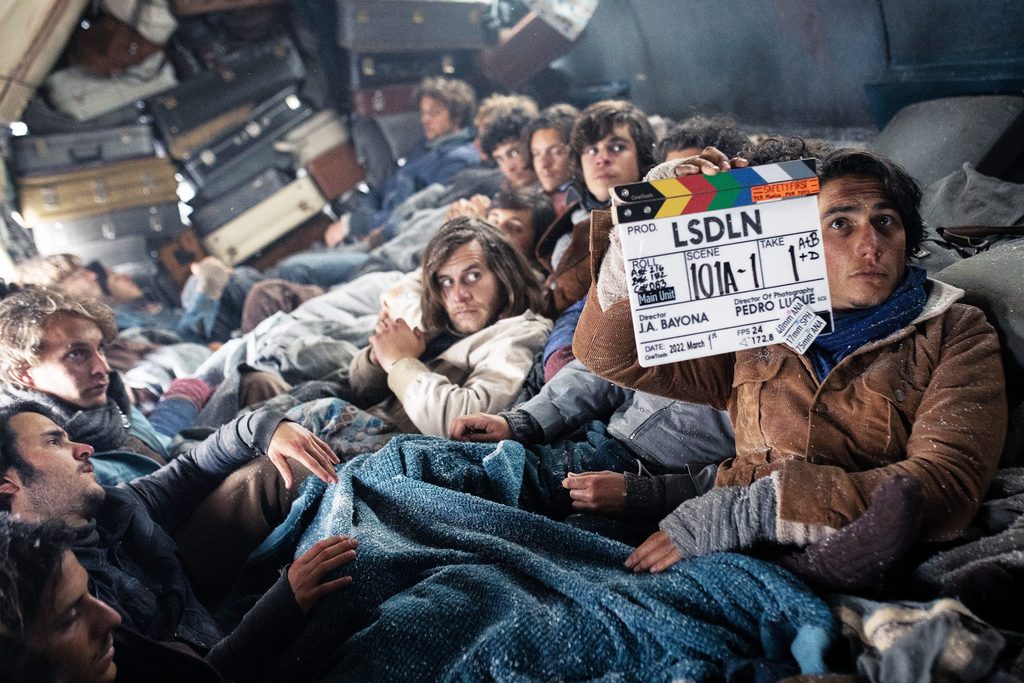
La sociedad de la nieve (Netflix) es un ejemplo evidente de cómo una producción española puede convertirse en un fenómeno global. Su recorrido internacional demuestra que las plataformas han convertido la nacionalidad de origen en un factor mucho menos determinante para acceder a audiencias globales.
La propia industria de la medición ha evolucionado en esa dirección. Parrot Analytics, por ejemplo, trabaja con una metodología de demanda capaz de comparar la demanda de audiencia por contenidos en diferentes mercados, idiomas y plataformas, utilizando señales procedentes de búsquedas, redes sociales, sitios de información y otras interacciones digitales. Esto cambia también la manera de valorar una producción española. Ya no basta con preguntarse cuántos espectadores potenciales existen en español. La pregunta relevante es dónde existe demanda, independientemente del idioma del mercado.
España mantiene acuerdos de coproducción con distintos países latinoamericanos y estos instrumentos continúan teniendo valor. Permiten que determinadas producciones sean reconocidas como nacionales en los territorios participantes y puedan acceder, cuando cumplen los requisitos correspondientes, a mecanismos de apoyo y financiación. Pero para que un proyecto avance se necesita que ambos socios puedan aportar financiación, talento y capacidad industrial. Y ahí aparecen las diferencias económicas entre mercados.
La disponibilidad de incentivos, la estabilidad presupuestaria de los organismos públicos, los calendarios de las ayudas y la capacidad de las empresas para asumir riesgos pueden tener mayor peso que la proximidad cultural. Por eso, para una productora española, la elección de un socio latinoamericano puede responder a razones creativas y culturales, pero también a criterios estrictamente industriales. Y lo mismo sucede en sentido contrario.
Durante la expansión inicial del streaming, el objetivo principal era producir títulos capaces de entrar en los grandes catálogos internacionales. Ahora la cuestión es también quién conserva los derechos y quién recibe el valor económico generado por esos contenidos. El crecimiento de la producción española ha venido acompañado de una fuerte presencia de plataformas internacionales. Una industria audiovisual sólida no debería limitarse a ser un gran proveedor de servicios de producción. Necesita también generar IP propia, conservar derechos cuando sea posible y desarrollar empresas capaces de explotar esos activos durante años.
Pese a todo, el mercado iberoamericano no ha dejado de ser estratégico para España. La existencia de una lengua común continúa ofreciendo ventajas extraordinarias. Tampoco sería correcto afirmar que Europa ha sustituido completamente a América Latina como socio de la industria española. Los datos disponibles muestran una realidad más compleja.
Lo que sí ha cambiado es la jerarquía de los factores que determinan una alianza. El idioma era antes una condición de enorme valor para acceder a un mercado. Hoy es una ventaja dentro de un mercado global en el que pesan cada vez más la financiación, la fiscalidad, los derechos, la distribución, la capacidad de producción y la demanda internacional.
La pregunta ya no debería ser si España debe elegir entre Europa e Iberoamérica. La industria tiene incentivos para trabajar simultáneamente en ambos espacios, pero con objetivos diferentes. Europa aporta proximidad regulatoria, capacidad financiera, fondos, incentivos y una red consolidada de alianzas audiovisuales. América Latina aporta talento, historias, mercados y una comunidad lingüística que continúa siendo un activo extraordinario. Y las plataformas globales permiten conectar ambos ecosistemas con audiencias de todo el mundo. El reto consiste en que España no se limite a ocupar una posición intermedia entre ambos.
Hoy, el español abre la puerta. La financiación, los derechos, la distribución y la capacidad de generar demanda son los que deciden quién consigue atravesarla.
Este artículo ha sido publicado en el número de Tivù España de octubre de 2026, que puedes descargar gratis o suscribirte para recibirlo.