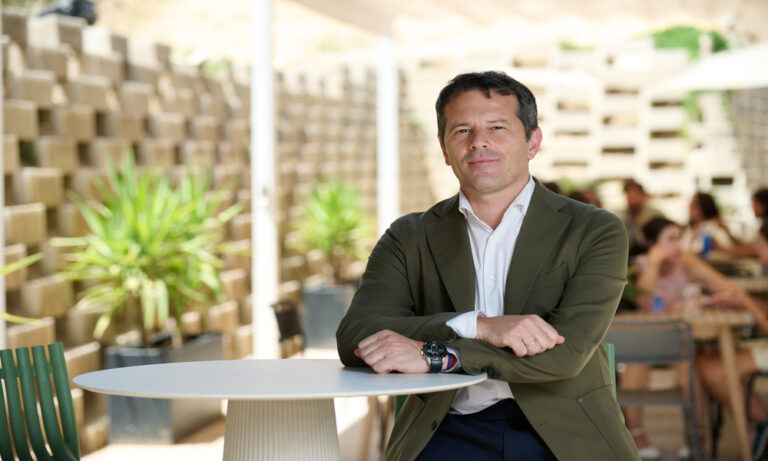
Francisco Rionda evita el titular fácil. Cuando se le pregunta si 2026 confirma el cambio de ciclo, responde con una comparación incómoda: la inversión publicitaria apenas ha recuperado los niveles de 2019, mientras el PIB corre muy por delante. Traducido a lenguaje de negocio, España desinvierte en comunicación.
De ese diagnóstico cuelga todo lo demás —la presión por el corto plazo, el auge del retail media, la fragmentación audiovisual— y también la gran apuesta de su mandato al frente de la Asociación Española de Anunciantes: MAPA, un sistema de medición cross-media que se apoya en un panel calibrado con personas virtuales y que la AEA quiere convertir en moneda de cambio del mercado español. El proyecto entra ahora en su fase decisiva, la de los fondos y los compromisos. Y Rionda lo plantea en clave de suma, no de reparto: la eficacia que gane el anunciante volverá al mercado en forma de inversión.
2025 fue la primera caída de la inversión publicitaria en un lustro y 2026 arranca claramente en positivo. ¿Estamos ante un cambio de ciclo real o ante un rebote coyuntural? Siempre me gusta llevar un poco la contraria a los que dicen que estamos bien. Necesitamos algo más de perspectiva. Es verdad que 2026 crece y que da señales de recuperación, pero contra 2019 apenas hemos recuperado el total de la inversión publicitaria, y si lo comparamos con el PIB estamos claramente perdiendo, porque la economía crece mucho más rápido que la publicidad. Lo que ocurre, en realidad, es que España invierte proporcionalmente menos en marketing que antes de la pandemia. No es la misma lectura la de un mercado que crece al ritmo de la economía que la de uno que se está desinvirtiendo. Y la pregunta relevante es por qué y adónde se está yendo ese dinero.
2025 fue la primera caída de la inversión publicitaria en un lustro y 2026 arranca claramente en positivo. ¿Estamos ante un cambio de ciclo real o ante un rebote coyuntural?
Siempre me gusta llevar un poco la contraria a los que dicen que estamos bien. Necesitamos algo más de perspectiva. Es verdad que 2026 crece y que da señales de recuperación, pero contra 2019 apenas hemos recuperado el total de la inversión publicitaria, y si lo comparamos con el PIB estamos claramente perdiendo, porque la economía crece mucho más rápido que la publicidad. Lo que ocurre, en realidad, es que España invierte proporcionalmente menos en marketing que antes de la pandemia. No es la misma lectura la de un mercado que crece al ritmo de la economía que la de uno que se está desinvirtiendo. Y la pregunta relevante es por qué y adónde se está yendo ese dinero.
¿Adónde se va?
A tecnología. Lo vemos todos los días: las grandes tecnológicas ganan cuota publicitaria en el mundo y ganan cuota de fee sobre el anunciante; Salesforce, por ejemplo. La economía en general y los anunciantes en particular estamos invirtiendo más en tecnología y esa inversión tampoco nos está dando retornos claros en el corto plazo. Invertimos en comunicación, invertimos en tecnología y el retorno cae por los dos lados. Resultado: tenemos menos dinero. Los directores de marketing hacemos más cosas con menos y muchas veces nos vemos empujados al corto plazo. Todo lo que viene después —la programática, la televisión en abierto, la televisión conectada, los modelos econométricos, incluso MAPA— nace de esa situación.
¿Y cómo se rompe ese ciclo?
La única manera de romper una pérdida de eficacia de la publicidad es medir mejor. Necesitamos invertir mejor nuestro dinero. Y lo dije en la última Asamblea: no veamos esto como un tema de anunciantes. Si el anunciante tiene más dinero, habrá más dinero para toda la industria. La industria tiene hoy el mismo dinero que en 2019, pero proporcionalmente tiene menos. No quiero ser catastrofista, pero hay que diagnosticar bien la situación. Por eso MAPA: la medición y la eficacia son hoy nuestras dos banderas. No hay otro camino para salir de aquí.
La televisión en abierto es la más afectada por ese ajuste. ¿Cómo lo ven desde el lado del anunciante?
Entiendo su situación y, como anunciante y como presidente, me preocupa. Pero les diría que miren la otra cifra: desde 2019, el consumo de televisión ha bajado un 27% y la inversión solo ha bajado un 10%. Son datos negativos, sí, pero cae menos la inversión que el consumo. ¿Dónde se ha ido ese consumo? A la televisión conectada, a YouTube, a otras plataformas, a Instagram. Y si la inversión aguanta mejor que la audiencia es porque estamos reconociendo la calidad de ese impacto: más tiempo de atención, más construcción de upper funnel. Ojo, que además correlaciona mucho con los rendimientos del low funnel, porque solo con el low funnel no se mantiene viva ninguna marca. Durante mucho tiempo hemos planfiicado con obsesión por el volumen, y ahí los anunciantes hemos sido coculpables; yo el primero de la fila.
El problema, entonces, no es solo cuánto se invierte, sino cómo se suma.
Exacto. Todas esas fuentes audiovisuales, donde hay mayor solape y mayor canibalización entre ellas, tienen cada una su metodología y su KPI. Y las agencias de medios y los anunciantes nos vemos abocados a sumar cosas que muchas veces no suman y, por tanto, estamos sobreimpactando algunos targets. Eso conlleva una peor eficacia de nuestras inversiones y volvemos al ciclo de antes. Hay un trasvase de audiencias de unos medios a otros y no podemos saber quién se va, cuándo se va ni cómo se va. Como decía en la Asamblea, acabamos con un mapa hecho a retales, y con ese mapa estamos intentando navegar.
¿Qué resuelve MAPA que hoy no está resuelto?
Primero, que va a estar todo integrado. Vamos a poder encontrar esos sobreimpactos en determinados targets y vamos a poder sumarlo y medirlo todo con la misma medida y el mismo KPI. Eso hace nuestros presupuestos más eficaces y, por tanto, genera mayor capacidad de inversión. Es matemático.
Han hablado de en torno a un 10% de retorno. ¿En qué se basan?
Ese 10% todavía no lo tenemos con datos de España. Es una cifra que se está dando en los países que lideran este tipo de mediciones. Gracias al contacto con nuestros colegas internacionales —Reino Unido y Estados Unidos van por delante en la implantación del modelo—, sabemos que muchos anunciantes están consiguiendo eficientar sus presupuestos en un 10%. Estamos hablando de mucho dinero y de muchos impactos que, en vez de ponerlos en el medio A, los voy a poner en el medio B, donde tengo una frecuencia muy baja. Eso es oro para un anunciante que trabaja con menos inversión y con una presión brutal sobre resultados a corto.
Explíquenos cómo funciona.
El sistema toma los datos de audiencia de los medios y los calibra con un panel que la mayoría de las veces es virtual: entrenas un consumidor virtual, un avatar, a partir de un panel real. Como ese panel no puede tener la frecuencia ni el nivel de inversión que tienen, por ejemplo, en Reino Unido, tenemos que hacer un MAPA acorde al tamaño y a la capacidad de inversión de este mercado. Ese panel es el que dictamina los solapes entre medios, y ahí es donde empieza la riqueza. La robustez está en que todos los medios participen con sus propios datos de audiencia y en la calibración con ese panel.
¿Choca con lo que están desarrollando Fifty5Blue o GfK?
No choca: es una capa superior. Hoy tienes a Fifty5Blue, tienes a GfK, tienes los datos de las plataformas, los de exterior, los de radio… Nosotros no queremos quitarle credibilidad ni valor a ninguno de esos datos. Los incorporas todos y los armonizas con un panel externo, auditado y totalmente independiente. Ellos miden desde el canal; nosotros medimos desde el consumidor. Son mediciones totalmente sinérgicas. Lo que yo valido es qué está viendo realmente la persona en un contexto mucho más omnicanal.
Ese cambio afecta a parte de la industria, porque mueve el poder del dato. ¿Percibe nerviosismo?
Siempre lo hay cuando algo cambia y no conoces el resultado. Pero volvamos al primer punto: la inversión publicitaria cae. Todos deberíamos estar nerviosos en la proporción que nos toca. Si hay menos inversión, los medios pequeños deberían estar más nerviosos que los grandes, porque los planes de medios se hacen así: planificas primero los medios grandes y después enriqueces. Si tengo un 50% menos de inversión, todo ese enriquecimiento se cae. Si el pastel se está encogiendo, ningún medio debería estar muy tranquilo. Y yo no digo que alguno vaya a salir perdiendo: aquí estamos perdiendo todos, unos más rápido que otros, y no tiene visos de mejorar a no ser que demostremos mayor rendimiento de nuestras inversiones.
¿En qué plazos creen que van a tener el panel montado y listo para operar? ¿Qué grado de implicación de cadenas y plataformas necesitan? ¿Será una moneda de cambio operativa?
Empiezo por el final, que es lo más importante: sí, creemos y estamos convencidos de que esto va a ser el nuevo estándar del mercado. Si no, no lo haríamos, no avanzaríamos. Sobre la implicación, ahí es donde nos vamos a ver todos en nivel de compromiso y visión de industria. Me gustaría que el 100% de los medios se sumara, con visión de largo plazo y altura de miras. Estamos siendo muy valientes: los anunciantes ya estamos recabando fondos dentro de la propia asociación para ponerlo en marcha. Cuando terminemos esta fase y sepamos con qué fondos contamos, en la segunda es donde se verá el espíritu y la ambición de colaboración del resto de partners. Cuantos más estemos dentro, más robusto será y mayor retorno habrá para todos: más industria y más inversión para todos. En plazos, el próximo año tenemos que dar pasos concretos.
¿Y las aportaciones de los socios son la vía de financiación?
Van a ser una parte muy importante de lo que necesitamos para poner esto en marcha. Es el lenguaje común que estamos incorporando ahora en la AEA: necesito vender más; para vender más necesito ser más eficaz; para ser más eficaz necesito medir mejor. En eso no creo que haya ningún anunciante que no esté alineado.
La AEA ha incorporado a Netflix y DAZN como socios, ambos ya con tramos publicitarios. ¿Entrarán en la medición?
Los streamers estarán dentro de esa medición y el panel medirá si suman o no y si solapan o no. Pero antes de eso hay una discusión de fondo. Cuando se publica que el streaming supera a la televisión en abierto, depende mucho de cómo lo sumes. A la industria mundial le diría que dejemos de fabricar titulares. Nielsen, desde mi punto de vista, se dispara en el pie: sus anunciantes están en otro sitio y el titular es un poco populista. Y hay otro punto: estás sumando a los streamers como si fueran un canal. ¿Tres canales contra cuántos, tres millones? Además, ¿eso es publicidad o es branded content? ¿Es un medio publicitario planificable o no? Si no lo es, no lo comparemos.
Con la Televisión Conectada, sin embargo, sí hay un movimiento claro de presupuesto.
Mi hipótesis personal es que vamos a evolucionar a un mix similar al americano. Las televisiones conectadas, las grandes plataformas globales e incluso YouTube están consiguiendo captar contenidos de alta calidad: la MLS, programas en directo, grandes eventos. Tienen audiencias muy importantes y capacidad de inversión global para captar los contenidos que generan esas audiencias. Cuando ves que la cuota de la televisión conectada en Estados Unidos ronda el 32% de la inversión y que en España, según la fuente, está más o menos en el 10%, dices: esto se va a triplicar. ¿A quién se lo va a quitar? No lo sé. Pero si sumamos televisión conectada, YouTube —que para mí es prácticamente lo mismo— y televisión en abierto, nos vamos a parecer bastante al modelo americano. Y ellos todavía no tienen en marcha Halo; están a punto de hacerlo. Me gustaría ver cómo cambia ese mix entonces.
Programática y retail media concentran cada vez más inversión y datos. ¿Cómo lo equilibran?
Datos hay para aburrir; otra cosa es que sean creíbles, funcionales y sirvan para algo. El retail media y el performance son síntomas del cortoplacismo imperante en la economía, en la sociedad y, por tanto, en el marketing. Funcionan muy bien en low funnel y en conversión, pero cada vez se pone más en cuestión la sostenibilidad de esos modelos. Hablando con anunciantes que tienen grandes volúmenes de inversión ahí, todo el mundo te dice lo difícil que es mantener eso en el tiempo: llega un momento en que, si no tienes marca, si no tienes construcción, si no tienes awareness ni consumidores nuevos entrando, no se sostiene. Ya hay medios buscando la atribución no del último clic, sino un poco más arriba, y se está viendo el impacto que el resto de medios tiene sobre ese clic. Creo que viene una etapa de balance y consolidación que traerá más equilibrio a los mixes.
Usted ha situado la IA entre los grandes temas del sector. ¿Dónde aporta valor tangible y dónde ve riesgo?
Aquí tengo un discurso un poco políticamente incorrecto. Todas las tecnologías lanzadas en los últimos diez años han tenido una curva de adopción de locos, una fase de frustración brutal y después una consolidación; ahí está la curva de Gartner. A la IA no le va a pasar nada distinto. Ya hay artículos en medios relevantes cuestionando el retorno de esa inversión, y ojo: hoy las empresas y los usuarios estamos pagando poco por ella, porque quienes están invirtiendo son las compañías que la desarrollan. Todavía no hay grandes costes de IA en las empresas. Si sin esos costes no estamos viendo los retornos, imagínate cuando suba el precio. La IA ha venido para quedarse y va a ser una tecnología clave, pero no sabemos qué tamaño ni qué impacto va a tener. Lo que no me gusta es que la industria hable solo de cuántos costes vas a quitar. No va de menos personas, va de personas más eficientes.
¿Cree que puede cambiar la relación económica con las agencias?
Un directivo me preguntaba cuánto íbamos a bajarle el fee a las agencias por la IA. Le dije que tengo la sensación de que se lo tenemos que subir, porque están invirtiendo para ser más eficientes. ¿Que van a quitar dos becarios y tres ejecutivos de cuentas? Puede ser, pero la dedicación no está ahí. Creo que lo estamos enfocando mal y que hay algo de hype; yo estoy leyendo todo lo que puedo para entender cuál va a ser su retorno real.
La AEA reclama proporcionalidad en la regulación. ¿Cuáles son hoy los frentes que más preocupan?
Nuestra posición está clarísima. No conozco a ningún anunciante que no esté dispuesto a la autorregulación para generar una comunicación más eficaz; ninguno. Somos los primeros interesados en que la publicidad sea más creíble y eficaz y en que el consumidor esté cómodo con ella. Por eso llevamos años impulsando códigos de autorregulación, con Autocontrol, para que el Gobierno no intente resolver problemas con exceso de regulación, que desde nuestro punto de vista no es el mejor modelo. Tenemos un nivel de interlocución óptimo con la administración, y MAPA nos está abriendo muchas oportunidades: hay un beneficio común, porque ellos tienen normativa europea que necesitan aplicar y MAPA les resuelve buena parte de esas necesidades. Las conversaciones están en muy buen punto.
“Medir, demostrar e inuir”. Con presupuestos tensionados, ¿está ganando el marketing la batalla dentro de los comités de dirección?
Ahí está la simbiosis: mido mejor, luego soy más eficaz; soy más eficaz, luego genero más negocio; y entonces mis presupuestos de comunicación crecen. Eso arranca un ciclo virtuoso. El contrario también existe: cada vez soy menos eficaz, cada vez tengo menos dinero, voy reduciendo inversiones, quedo abocado al corto plazo y al low funnel, me despiden a mí, viene el siguiente y volvemos al cortoplacismo en el que llevamos ya unos cuantos años metidos. Eso es insostenible para los medios, para las agencias y sobre todo para los anunciantes y para nuestras marcas. La manera de romperlo es midiendo mejor y siendo más eficaces: la eficacia y la medición nos van a dar más credibilidad, más recursos y más influencia en los consejos de administración. Yo lo dije en los Premios a la Eficacia: sin medición no hay eficacia. Y para mí los Efiacia no son unos premios, son un territorio que la industria necesita desarrollar para ser más eficaz y estar más centrada en el resultado de ventas, que es a lo que nos dedicamos los directores de marketing.
Esta entrevista ha sido publicada en el número de Tivù España de agosto/septiembre de 2026, que puedes descargar gratis o suscribirte para recibirlo.