Cuando los servicios de streaming irrumpieron en los salones de medio mundo, no solo cambió la oferta: cambió la relación entre el espectador y la pantalla. Lo que durante décadas había sido un consumo organizado por la parrilla —horarios fijos, canales de referencia, cita semanal— se convirtió en una experiencia a la carta. Realities coreanos, dramas escandinavos, telenovelas latinoamericanas… por primera vez, el espectador decidía no solo qué ver, sino cuándo, dónde y con quién
En España, las cifras hablan de un ecosistema maduro. Según el Panel de Hogares de la CNMC correspondiente al segundo trimestre de 2025, el 63,1% de los hogares con acceso a internet utiliza plataformas audiovisuales de pago. Netflix lidera con el 44,6% de penetración, seguida de Amazon Prime Video (19,7%) y Movistar Plus+ (17,8%). Uno de cada cinco hogares paga por cuatro o más servicios simultáneamente, y un 14% sigue accediendo a contenidos con clave prestada.
El Barómetro OTT de Barlovento Comunicación, en su 12ª ola (diciembre 2025), eleva la dimensión: 36,6 millones de espectadores únicos vieron televisión conectada en algún momento del mes, con 17,7 millones haciéndolo a diario. La cobertura multidispositivo alcanzó en marzo de 2026 los 36,7 millones de usuarios mensuales, un 94,3% de la población adulta con internet.
Y sin embargo, al mismo tiempo, 2025 ha registrado el mínimo histórico de consumo de televisión lineal: 154 minutos de media por espectador al día según GECA, nueve minutos menos que en 2024. Barlovento sitúa el consumo híbrido —streaming, videojuegos, radio a través del televisor— en 57 minutos diarios, ya un 26% del uso total del aparato. La pantalla sigue encendida. Lo que cambia es para qué.
EL ESPECTADOR SELECTIVO
Con más de 90.000 títulos disponibles en plataformas según Nielsen Gracenote, y con canales FAST que se multiplican cada semana, la sobreoferta se ha convertido en el escenario habitual. Según datos del informe Streaming Attitudes 2026 de Paramount Advertising, dos tercios de los usuarios mantienen una watchlist personal —una lista de espera que funciona como filtro ante la abundancia—, y los espectadores son hoy el doble de selectivos con lo que ven en comparación con hace cinco años.
Es lo que María Bravo describió en TiVÙ como una «rotación selectiva, en la que los usuarios se suscriben para seguir un estreno puntual y se dan de baja al finalizarlo»: si en 2020 solo un 13,67% reconocía haberse dado de alta y baja por un contenido concreto, en 2025 ya lo hace el 20,3%. [TiVÙ, nov. 2025]
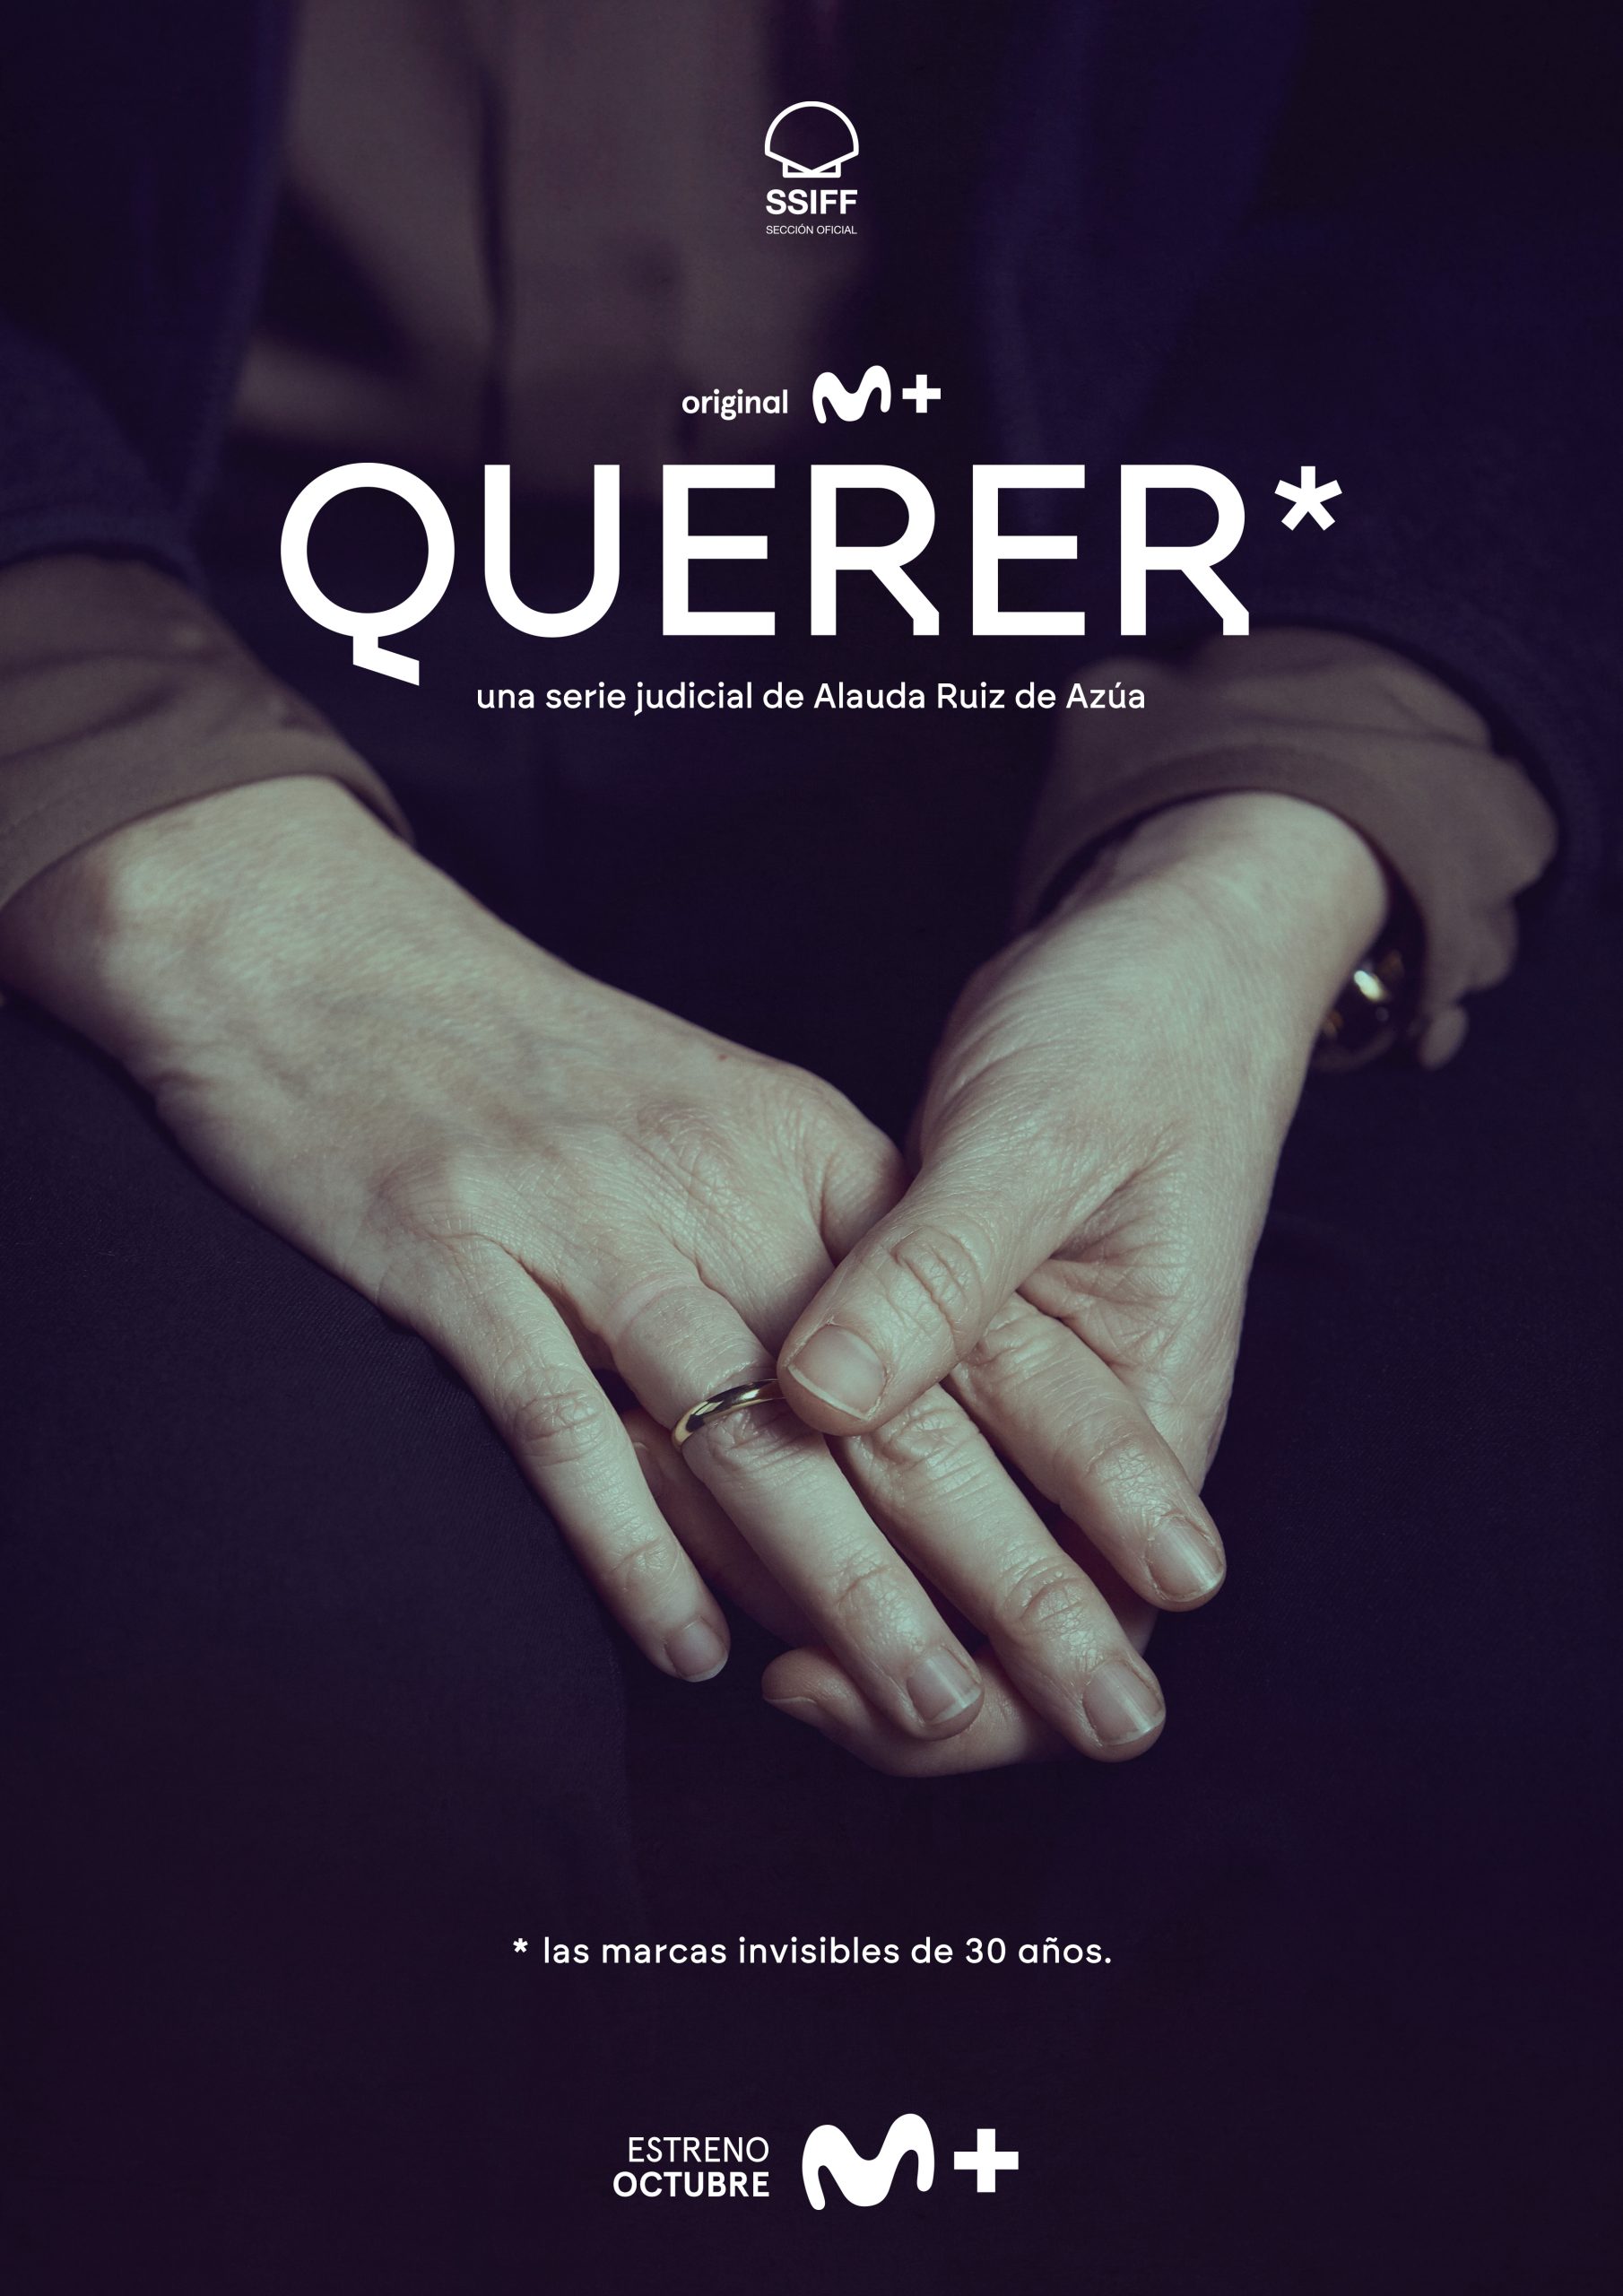
A la hora de elegir, las prioridades son claras: buena historia, reparto reconocible y nivel de producción alto. El 62% de los usuarios de streaming considera que un equipo creativo de primera línea es un factor determinante. Los showrunners empiezan a funcionar como marca propia. En España, Movistar Plus+ ha sido especialmente explícita en esa apuesta: nombres como Rodrigo Sorogoyen, Alberto Rodríguez, Diego San José o Alauda Ruiz de Azua forman ya parte de la propuesta de valor de la plataforma, en una estrategia que, según recogía Variety a propósito de San Sebastián, ha dado resultados notables: los estrenos de Querer y Celeste en el festival se tradujeron después en los dos principales premios de Series Mania 2025.
EL REGRESO DE LA CITA SEMANAL
Resulta paradójico: una de las promesas fundacionales del streaming era liberar al espectador de los horarios. Y sin embargo, la emisión semanal está volviendo. No como imposición, sino como demanda.
Según el informe Full Stream Ahead de Paramount, uno de cada tres usuarios de streaming vería sus programas favoritos a la misma hora cada semana, motivados por el deseo de participar en la conversación y evitar spoilers. El 77% de los espectadores afirma ver contenido para sentirse conectado y experimentar algo al mismo tiempo que otras personas.
El fenómeno se reproduce en España con claridad. Las redes sociales se convierten cada semana en termómetro del consumo serializado: teorías, debates sobre personajes, memes, reacciones en tiempo casi real. Incluso Netflix, la plataforma que inauguró la cultura del binge-watching al lanzar temporadas completas, ha empezado a experimentar con bloques de tres o cuatro episodios, reservando el desenlace para semanas posteriores. La conversación social, ese activo que parecía patrimonio de la televisión lineal, ha encontrado su equivalente en el streaming.
El dato tiene implicaciones directas para la industria: según el mismo informe, en un año casi la mitad de los espectadores estará viendo más contenido en directo o de semana en semana, si así es como se lanzan los episodios.
DOS ESPECTADORES
El último Barómetro OTT Cine de GECA, con datos del trimestre noviembre 2025 – enero 2026, ha identificado algo que matiza la narrativa dominante: no existe un solo modelo de espectador, sino dos que coexisten. Más de la mitad de los mayores de 55 años afirma ver películas sin utilizar el móvil ni otros dispositivos, manteniendo una experiencia lineal, continua y sin interrupciones. Los jóvenes de 18 a 24 años, en cambio, privilegian Instagram y WhatsApp como acompañantes del visionado. GECA describe esta dualidad como una reconfiguración de la atención como recurso central en la industria audiovisual.
Omdia ha detectado una tendencia similar fuera de España: el multitasking ante la pantalla ya no es exclusivo de los jóvenes. En Estados Unidos, el 52% de los espectadores de 45 a 54 años ve vídeo en el móvil mientras ve la televisión, frente al 39% que lo hacía en 2022. Entre los de 55 a 64, la cifra ha subido del 20% al 35%. La segunda pantalla se ha normalizado en todas las franjas de edad.
La propia María Rúa Aguete (Omdia) apuntó en TiVÙ a la otra cara del fenómeno: «existe fatiga a la hora de elegir y hay un cierto cansancio del mundo on demand». Por eso «los streamers están creando experiencias para simular esa linealidad»; el futuro, sostiene, será «una televisión lineal evolucionada, personalizada por usuario». [TiVÙ, dic. 2024]
Y sin embargo, un segmento creciente del público va en dirección contraria: hacia la inmersión total. Según Paramount, el 66% de los usuarios de streaming considera importante crear un espacio y una atmósfera adecuada para ver su contenido favorito. El 74% asegura que, una vez sentados, están pegados a la pantalla. El uso de subtítulos como herramienta de concentración, no de accesibilidad, sigue creciendo. Y el 54% de las veces que alguien entra en una plataforma de streaming, ya sabe exactamente qué va a ver.
EL DINERO SIGUE AL COMPORTAMIENTO
Los cambios de comportamiento están redibujando la estructura económica del sector. Según Ampere Analysis, los ingresos globales por suscripciones de streaming alcanzaron en 2025 los 157.100 millones de dólares, triplicando los 50.000 millones de 2020. Pero el dato más revelador no está en la cifra total, sino en su composición: los tiers con publicidad pasaron de representar menos del 5% de los ingresos en 2020 al 28% en 2025. El crecimiento ya no depende de sumar suscriptores, sino de monetizar de otra manera a los que ya están.
En Europa, Ampere constata que los ingresos por streaming han superado por primera vez a los de la televisión pública, y prevé que crezcan un 37% hasta alcanzar los 38.400 millones de euros en 2029. A escala global, la inversión en contenido llegará en 2026 a los 255.000 millones de dólares, de los que 101.000 millones —dos quintas partes— vendrán de los streamers, que en 2025 ya superaron por primera vez a los broadcasters comerciales.
En España, el informe Entertainment & Media Outlook de PwC prevé que la industria del entretenimiento y los medios crecerá a una tasa anual del 2,7% entre 2026 y 2029, por encima del crecimiento de la economía nacional.
Mientras tanto, Nielsen ha completado la transición al sistema Big Data + Panel en el cuarto trimestre de 2025, integrando datos de 45 millones de hogares y 75 millones de dispositivos. En diciembre, The Gauge registró un nuevo récord: el streaming capturó el 47,5% del consumo televisivo total en Estados Unidos.
Mientras el abierto sigue siendo clave para grandes audiencias y consumo compartido, las plataformas lideran en fidelización, variedad y capacidad de generar conversación social. El espectador actual combina ambos modelos, configurando un ecosistema más diverso, competitivo y en constante transformación.
La pregunta ya no es lineal o streaming. La pregunta es qué función cumple cada pantalla en la vida de cada espectador. Y la respuesta, como sugieren los datos, es cada vez más individual.
Este artículo ha sido publicado en el número de Tivù España de agosto/septiembre de 2026, que puedes descargar gratis o suscribirte para recibirlo.