Durante 2025 nuestra ficción ha mostrado un panorama de contrastes en la televisión en abierto, marcado por la concentración de producción en franjas de tarde y la progresiva reducción del prime time como espacio central para las series. Según datos de Dos30, agencia audiovisual especializada en el análisis de audiencias de televisión, hasta el 22 octubre de este año las principales cadenas generalistas han emitido episodios de es de treno de 18 series españolas: cuatro son diarias, emitidas principalmente en la sobremesa o en horario nocturno, mientras que el resto corresponde a series semanales de prime time, con temporadas de un máximo de ocho capítulos.
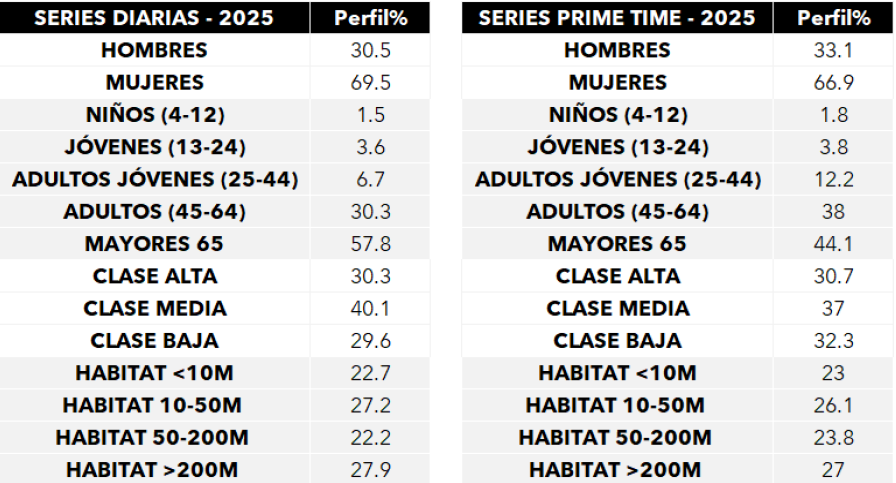
En cuanto a volumen de producción, se han emitido 812,7 horas de ficción de estreno en lo que va del año, y un abrumador 84% de ese tiempo corresponde a series diarias. Esta desproporción indica claramente que las cadenas están apostando por formatos de emisión continua y de bajo coste en franjas menos competitivas. Las series diarias, además, tienen un perfil de audiencia muy definido: un 69,5% del público que las consume son mujeres. Por su parte, las series semanales, aunque también atraen mayoritariamente a mujeres (66,9%), consiguen una audiencia algo más rejuvenecida.
La penetración de la ficción española en abierto sigue siendo muy alta. El 81,8% de la población ha visto al menos un capítulo de estreno de alguna serie nacional este año. La más vista ha sido Sueños de libertad.
En lo que respecta a los hábitos de consumo, la televisión lineal sigue siendo la principal vía para ver ficción. Un 72,8% del público accede exclusivamente a través de emisión en directo, mientras que un 25,9% lo hace de forma híbrida, combinando visionado en directo y en diferido. El consumo únicamente en diferido continúa siendo minoritario, lo que demuestra que, pese al avance de las plataformas, la televisión tradicional aún conserva una posición dominante.
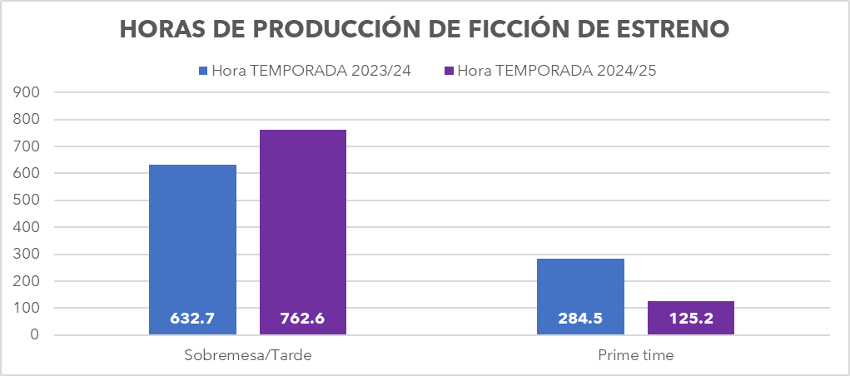
Al comparar la última temporada completa (septiembre de 2024 a junio de 2025) con la anterior (2023/24), se observa una ligera caída en el total de horas de estreno, pasando de 917,2 a 887,8. Sin embargo, el reparto por franjas horarias refleja una tendencia significativa: mientras que la sobremesa y la tarde incrementan su producción de 632,7 a 762,6 horas, el prime time reduce su oferta drásticamente de 284,5 a 125,2 horas. Esto evidencia una reconfiguración de la programación.
El número total de producciones se mantiene relativamente estable, pasando de 25 ficciones diferentes en la temporada 2023/24 a 22 en la 2024/25.
Aunque la “televisión de siempre” sigue ocupando la mayor parte del tiempo de visionado (según Barlovento Comunicación, en septiembre de 2025 el 80,8% de la audiencia correspondía a TV lineal frente al 19,2% de online), las nuevas generaciones están impulsando cambios importantes.
Por el contrario, en las plataformas OTT, el consumo de series se adapta a la conveniencia del usuario (incluyendo el popular fenómeno del binge-watching o maratón, en horarios flexibles), aunque muchos siguen concentrando el visionado en las noches. De hecho, los picos de uso de Netflix y otras ofertas tienden a darse en prime time y fines de semana.
Las plataformas OTT atraen especialmente al segmento joven-adulto: Según la 9ª ola del Barómetro OTT Multidispositivo de Barlovento Comunicación, más del 95% de los españoles con Internet (mayores de 18) acceden mensualmente a alguna plataforma de vídeo bajo demanda, y cada usuario utiliza en promedio casi 6 plataformas distintas. Netflix ya acapara cerca del 6% del tiempo total de los espectadores, rivalizando con grandes canales tradicionales, con éxitos indudables como El juego del Calamar.
TENDENCIAS EN LA PRODUCCIÓN
La oferta de series de ficción producidas en España ha experimentado un auténtico boom en los últimos años, impulsada por la entrada de nuevos jugadores (plataformas globales) y por el dinamismo de las productoras locales.
Según los datos de GECA elaborados a partir de Kantar Media, The Mediapro Studio se posiciona como la productora con más horas de estrenos en abierto, alcanzando las 3.627 horas y creciendo en 831 respecto al curso anterior. Le siguen Unicorn Content, que cae y pierde casi dos puntos de cuota, y La Cometa TV, que protagoniza uno de los mayores ascensos con 1.409 horas de emisión, un incremento del 163% respecto a la temporada precedente.
Cuando se suman las reposiciones y redifusiones, el liderazgo cambia ligeramente. Contubernio, que encabezaba el ranking en la temporada previa, desciende dos décimas y queda en segunda posición con el 5,8%, mientras que The Mediapro Studio asciende con fuerza hasta el 11,1% y se mantiene al frente con 6.939 horas producidas. En este ámbito, Unicorn Content, Mandarina y Factoría | Henneo completan el Top 5, con fuertes incrementos en las dos últimas, que crecen un 46% y un 33% respectivamente. Si nos centramos específicamente en el ámbito de la ficción se producen también movimientos significativos. Bambú Producciones pasa al primer puesto gracias al peso de los seriales La Promesa y Valle salvaje, desplazando a Diagonal TV, que esta temporada trabaja únicamente con la ficción diaria Sueños de libertad.
El sector de las productoras experimenta un notable crecimiento. Entre 2017 y 2023, un total de 154 participaron en la creación de 301 ficciones en España, aunque el reparto es desigual: unas pocas empresas concentran una parte significativa de la producción, confirmando la persistencia de un modelo oligopólico. Aun así, coexisten grandes compañías consolidadas con productoras emergentes y otras procedentes del ámbito cinematográfico, que encuentran nuevas oportunidades dentro del sistema impulsado por las plataformas.
IMPACTO ECONÓMICO
En 2024, la inversión total en contenido original europeo se elevó a 25.100 millones de euros, de los cuales 8.500 millones provinieron de servicios globales como Netflix, Disney+ o Amazon Prime Video. Esta cifra representa un 34% del total y confirma una tendencia ascendente, aunque con menor crecimiento respecto a los años precedentes. En España, el peso de las plataformas es especialmente significativo: concentran alrededor del 70% del gasto en contenido original producido en el país. Netflix, Prime Video y Disney+ lideran el ranking inversor, con más de 2.000 millones de euros cada una destinados a producción europea.
El auge de la ficción española en los catálogos internacionales es un indicador del éxito de estas apuestas. En el primer semestre de 2025, más de 25 títulos españoles se situaron entre el 10% de mayor demanda global, según datos de Parrot Analytics. Producciones como La Promesa, Beguinas, La Unidad o Sueños de libertad han mostrado una capacidad de penetración relevante, tanto en mercados tradicionales como en territorios emergentes. La demanda de contenido de origen español ha crecido un 47% en Europa, un 63% en Asia y un 20% en América del Norte, con países como Singapur, India o Francia como grandes polos de consumo.
Este escenario sitúa a España como el segundo país más eficiente en retorno de ingresos por contenido no anglosajón, solo por detrás de Corea del Sur. Además, el ecosistema español ha logrado diversificar sus fuentes de éxito: si en 2020 apenas un pequeño número de series concentraban el grueso de los ingresos globales, en 2025 ese 80% de recaudación se reparte entre un número de títulos mucho mayor, lo que evidencia una madurez industrial y una mayor competitividad de catálogo.
Sin embargo, esta bonanza convive con tensiones estructurales. La reducción de inversiones por parte de algunas plataformas, en línea con las políticas de contención global, ha empezado a notarse en los calendarios de producción. Aunque el volumen de estrenos se mantiene estable, la duración media de las temporadas se ha acortado, los presupuestos se ajustan y los ciclos de producción se aceleran. La aparición de contenidos más breves, de géneros híbridos y con estructuras autoconclusivas responde no solo a la demanda del mercado, sino también a estas nuevas restricciones presupuestarias.
En este contexto, Atresmedia y Mediaset mantienen su actividad, pero con dificultad para competir en volumen de inversión y en capacidad de internacionalización. Sus producciones siguen siendo relevantes en el mercado interno, especialmente en los formatos diarios y en la explotación en abierto, pero se enfrentan a la necesidad de redefinir estrategias para mantener su cuota de mercado frente a los gigantes del streaming.
ESPAÑA EXPORTA FICCIÓN
La exportación de series españolas vive uno de los momentos más sólidos de su historia reciente. Los datos internacionales confirman que el contenido local ha dejado de depender de éxitos aislados para convertirse en una oferta constante y competitiva en los catálogos globales. Como resume Jaime Otero, analista de Parrot Analytics, «España ya no es sólo un exportador puntual de un hit global: se ha consolidado como uno de los productores europeos más eficientes y consistentes de éxitos no anglófonos».
El interés internacional hacia la ficción española también se ha desplazado geográficamente. Los datos apuntan a un comportamiento especialmente dinámico fuera de los mercados tradicionales. En palabras de Otero, «los mayores crecimientos en demanda por región vienen de Asia y Europa, que muestran los crecimientos más llamativos, pero LATAM y Estados Unidos y Canadá siguen siendo mercados clave y en crecimiento».
En lo creativo, la exportación ya no depende exclusivamente del thriller, un género históricamente dominante. El mapa se ha ampliado, tal como apunta el analista: «el panorama es muy plural. Hay thriller, pero también drama, terror y también grandes impactos de romántico. Hay un viraje hacia la diversificación».
Esta evolución está estrechamente vinculada a la visibilidad del talento español, cada vez más presente en proyectos internacionales, donde empieza a consolidarse una identidad propia: «La presencia de showrunners, directores y guionistas españoles está creciendo… no es aún homogeneizada como la ola coreana, pero sí hay una reputación creciente por calidad de guion y capacidad de desarrollar coproducciones internacionales».
La competitividad global del audiovisual español responde a un conjunto de factores complementarios que fortalecen su posición en un mercado saturado. Otero los resume en una fórmula clara: «Alta eficiencia de hit-making, disponibilidad creciente, diversificación del portafolio y títulos que mueven suscriptores». Un escenario que se ha visto impulsado por el papel de los operadores globales, decisivos para la proyección internacional de nuestras series. Como explica el analista, «el aumento de lanzamientos originales españoles por Netflix, Prime Video o Disney amplifica su alcance, presupuesto y marketing, y, por tanto, la probabilidad de que sean un éxito internacional».
El modelo español de producción seriada se enfrenta a un futuro incierto pero lleno de potencial. La capacidad de generar historias con proyección internacional, la fortaleza de una industria creativa diversa y la madurez del público local son activos fundamentales. No obstante, la sostenibilidad del ecosistema dependerá de la adaptación a un entorno cada vez más competitivo, donde la colaboración entre operadores, la eficiencia en la gestión de recursos y la innovación narrativa serán claves para consolidar un liderazgo que hoy se vislumbra, pero que aún debe afianzarse.
¿QUÉ PERFIL DE ESPECTADORES TIENEN LAS SERIES?
Las series diarias, que se concentran en la franja de sobremesa y tarde, tienen una mayor concentración de mujeres, siendo el 69.5% de todo el público que las ve, y se conforma principalmente de adultos de 45 a 64 años (30.3%) y mayores de 65 años (57.8%). En las series semanales, emitidas en prime time, también predominan las mujeres (66.9%). El público se rejuvenece con las series emitidas en la franja de prime time, con mayor presencia de adultos jóvenes de 25 a 44 años (12.2% del público) y adultos de 45 a 64 años (38% del público). El 81.8% de la población ha visto algún capítulo de estreno de alguna serie española en 2025.
¿CÓMO SE CONSUME LA FICCIÓN?
De los que consumen ficción, el 72.8% ven el contenido en televisión solo en lineal. El 25.9% de los que ven ficción las ven de forma híbrida, tanto en lineal como en diferido. En la temporada 2024/25, se emitieron 887.8 horas de capítulos de estreno de ficciones españolas, bajando de las 917.2 horas emitidas en la temporada 2023/24. Esta evolución pasa por las diferentes franjas. En la sobremesa y tarde, creció el número horas de producción pasando de 632.7 horas en la temporada 2023/24 a 762.6 horas en la temporada 2024/25. Sin embargo, en la franja de prime time, bajó de 284.5 a 125.2. El número de ficciones producciones producidas se mantiene en datos similares. La bajada de horas en series semanales pero el mantenimiento del número de ficciones se traduce en que las series semanales cada vez tienen una duración menor.
Este artículo ha sido publicado en el número de Tivù España de diciembre de 2025, que puedes descargar gratis o suscribirte para recibirlo.